Grupul Mercedes-Benz a raportat pentru al treilea trimestru al anului 2025 un set de rezultate care au reflectat un context dificil, marcat de cererea în scădere în China, presiunea tarifară din SUA și costurile unice de restructurare. Cu toate acestea, marjele diviziei auto au depășit așteptările, iar fluxul de numerar liber s-a menținut solid.
Mercedes a încasat cu 7% mai puțin în T3
Veniturile trimestriale ale Grupului au scăzut cu 7%, la 32,147 miliarde de euro, ușor sub estimarea medie de 32,27 miliarde de euro, conform FactSet.
Mercedes a raportat totodată, un profit operațional înainte de dobânzi și impozite (EBIT) de 2,099 milioane euro, în scădere cu aproape 70% față de anul precedent; scăderea abruptă a fost determinată în principal de cheltuieli de restructurare de circa 876 milioane euro și de provizioane suplimentare legate de o anchetă privind vânzările de finanțări auto în Marea Britanie.
Profitul net a urmat aceeași dinamică, scăzând la 1,19 miliarde de euro de la 1,72 miliarde de anul trecut, dar peste estimarea medie a analiștilor de 1,09 miliarde de euro, conform FactSet.
În ciuda declinului accentuat al EBIT, rentabilitatea vânzărilor (ROS) în segmentul auto principal s-a menținut la 4,8%, ușor peste nivelul de 4,7% din trimestrul anterior și peste estimarea consensului analiștilor, de 3,9%. Marja mai bună a fost susținută de vânzările crescute ale modelelor premium (AMG și Maybach), care au compensat parțial scăderea volumelor și presiunile asupra prețurilor.
Fluxul de numerar liber din activitățile industriale a ajuns la 1,4 miliarde euro în trimestru, permițând reluarea programului de răscumpărare de acțiuni, care fusese aprobat în primăvară – în următoarele 12 luni, urmează să fie răscumpărate acțiuni în valoare de maxim 2 miliarde de euro.
Volumele de vânzări și performanța regională
Livrările Mercedes pe parcursul trimestrului au fost de 441.500 de automobile, în scădere cu 12% comparativ cu anul precedent. Segmentul de autovehicule comerciale a înregistrat, de asemenea, o reducere cu 8%, la 83.800 unități.
Performanța a variat puternic între regiuni. Cererea în China a scăzut cu aproximativ 27%, iar vânzările din SUA au scăzut cu 17%, pe fondul concurenței locale și al tarifelor de import. În schimb, în Europa, America de Sud și statele din Golf, vânzările s-au menținut stabile, în unele cazuri chiar în ușoară creștere.
Ca structură de portofoliu, modelele „Top-End” au avut o pondere mai mare, ceea ce a susținut marjele. De asemenea, vânzările de electrice (BEV și plug-in hybrid) au crescut cu aproximativ 9% comparativ cu T3 2024.
Directorul general Ola Källenius a subliniat că Mercedes se află într-un proces de adaptare de durată la o piață globală instabilă, dominată de concurența din China și de incertitudinea privind tarifele din SUA. El a evidențiat programul de eficientizare „Next Level Performance”, menit să reducă costurile structurale, să optimizeze producția și să îmbunătățească disciplina operațională. Källenius a arătat că rezultatul marjei din T3, în pofida scăderii volumelor și a presiunii asupra prețurilor – demonstrează reziliența portofoliului premium. Totuși, a avertizat că mediul chinez rămâne „hiper-competitiv”, iar presiunea tarifară americană „nu poate fi ignorată”.
Perspectivele companiei pentru T4 și întregul an 2025
Mercedes și-a ajustat prognozele pentru restul anului, ținând cont de incertitudinile macroeconomice – compania estimează că vânzările din ultimului trimestru vor fi ușor peste nivelul din T3, anticipând o redresare sezonieră. Pentru întregul an 2025, Mercedes se așteaptă ca marja operațională ajustată (RoS) a diviziei Auto să se situeze între 4% și 6%, revizuire în scădere din cauza impactului tarifar. Divizia Autovehicule Comerciale este estimată să obțină o marjă între 8% și 10%.
În T4, Mercedes intenționează să se concentreze pe controlul costurilor, protejarea marjelor și optimizarea fluxului de numerar, mizând pe o posibilă stabilizare a cererii pe piețele mature și în China. În ceea ce privește volumele, compania preconizează că vânzările totale de autoturisme vor fi semnificativ sub nivelul din 2024, din cauza cererii slabe în China și a tarifelor din SUA.
Analiștii anticipează pentru 2025 venituri consolidate de aproximativ 143,4 miliarde euro, relativ stabile față de anul anterior. Estimările de marjă au fost ajustate în jos, reflectând costurile mai ridicate și volatilitatea cererii.
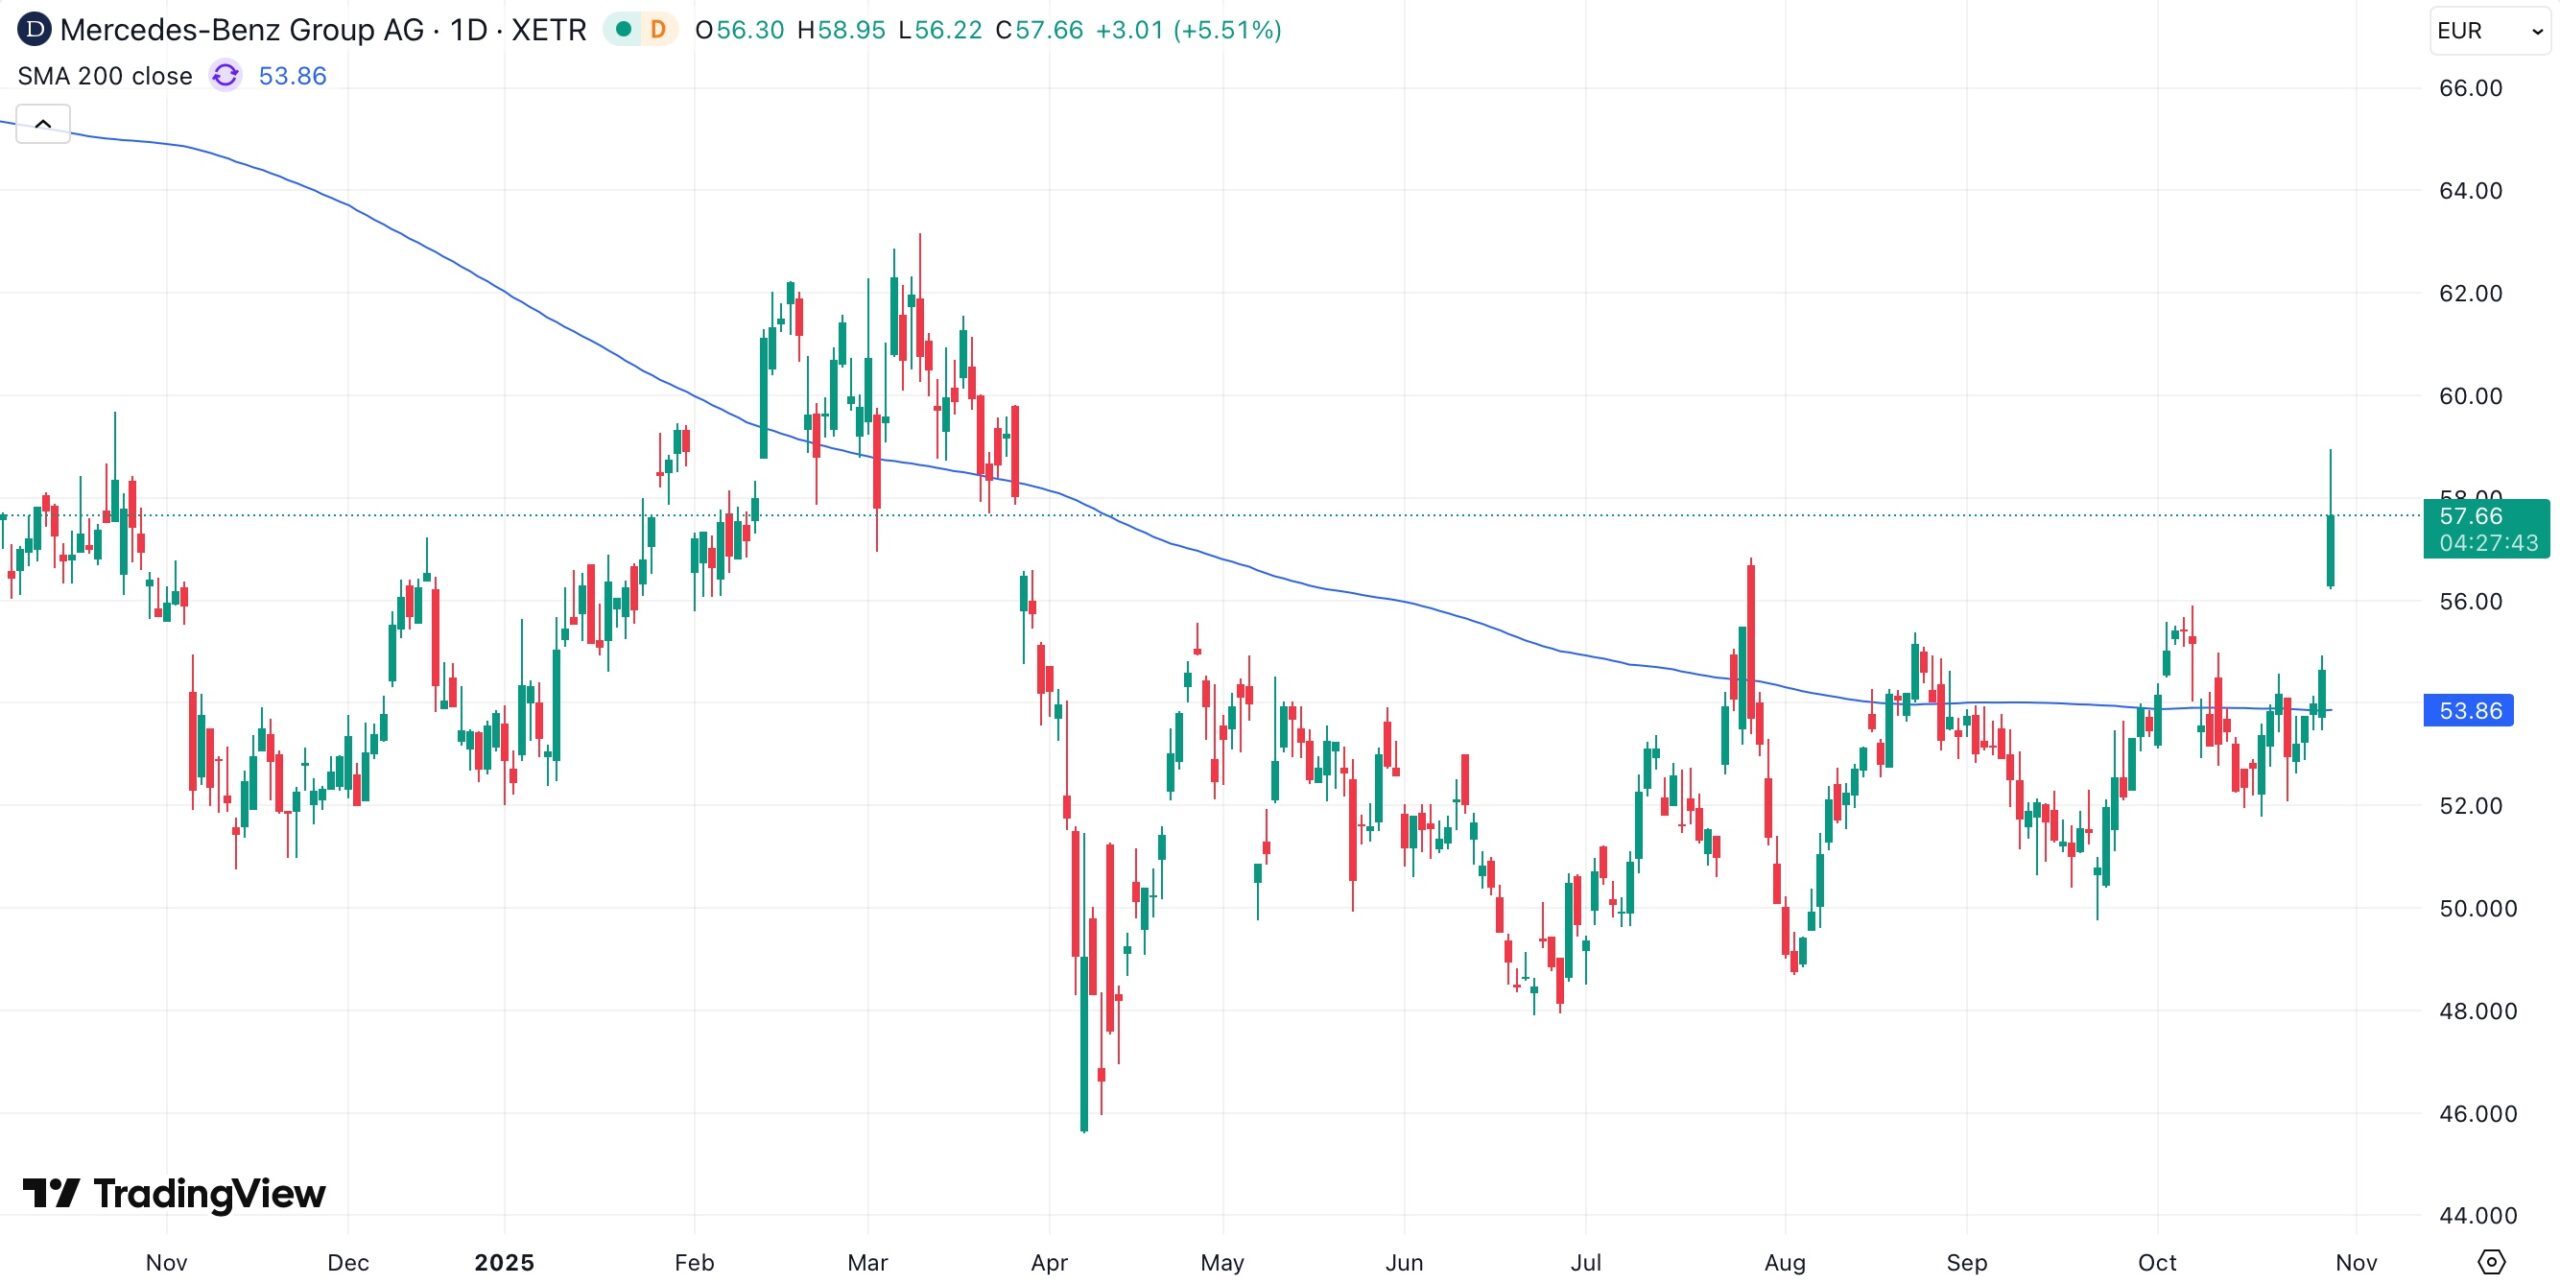
Rezultatele peste estimări privind marja și fluxul de numerar au determinat o reacție pozitivă în piață, iar acțiunile Mercedes (MBG) crescut cu aproximativ 6% după publicarea raportului; totuși, volatilitatea din China și incertitudinile tarifare din SUA continuă să aibă un impact negativ asupra sentimentului investitorilor.


