
Producătorul italian de mașini sport de lux Ferrari N.V. a raportat astăzi rezultatele pentru trimestrul al treilea din 2025 – compania a înregistrat o creștere a veniturilor și profiturilor, livrări stabile și a confirmat perspectivele pentru întregul an, pe fondul reacției încă tensionate a pieței după Capital Markets Day.
Profituri în creștere cu 5%
Pentru trimestrul încheiat la 30 septembrie 2025, Ferrari a raportat venituri nete de 1,766 miliarde euro, în creștere cu 7,4% față de T3 2024 (respectiv +9,3% la cursuri valutare constante). Veniturile din vânzarea de automobile și piese de schimb au atins 1,479 miliarde euro (5,6%), în timp ce segmentul de sponsorizări, activități comerciale și de brand a urcat la 211 milioane euro, o creștere puternică de 21%. Efectele cursurilor de schimb au fost negativ,e cu aproximativ 32 milioane euro, din cauza deprecierii dolarului american.
La nivel de profitabilitate, EBITDA (câștigul operațional înainte de dobânzi, taxe, amortizări) s-a ridicat la 670 milioane euro, +5% față de anul anterior, cu o marjă EBITDA de 37,9%. Profitul operațional a fost de 503 milioane euro, +7,6%, echivalent cu o marjă de 28,4%, în timp ce profitul net a urcat la 382 milioane euro, o creștere de doar 2%, peste estimările analiștilor de 367,33 milioane de euro, conform LSEG.
Livrări trimestriale în ușoară creștere
Ferrari a livrat 3.401 mașini în T3, un nivel practic neschimbat față de aceeași perioadă a anului trecut. În ceea ce privește evoluția regională: EMEA (+23 unități), Americile (-25 unități), China continentală/Hong Kong/Taiwan (-33 unități) și restul regiunii Asia-Pacific (+53 unități). Din totalul modelelor livrate, 57% au fost echipate cu motoare cu ardere internă, iar 43% au fost hibride.
Deși volumul livrărilor a rămas stabil, creșterea veniturilor a fost susținută de un mix de produse mai valoros și de un nivel mai ridicat al personalizărilor. Printre modelele care au contribuit la rezultate se numără 296 GTS, Purosangue, familia 12 Cilindri (aflată în faza de ramp-up) și Roma Spider.
Seria SF90 XX și-a intensificat livrările, în timp ce 296 GTB se apropie de sfârșitul ciclului de viață, SF90 Spider este retras treptat, iar seria limitată Daytona SP3 și-a finalizat producția. Ferrari a subliniat politica sa de alocare exclusivistă, destinată menținerii rarității mărcii.
Directorul general (CEO) Benedetto Vigna a declarat: „Continuăm să avansăm cu încredere și cu o vizibilitate solidă asupra traiectoriei noastre de dezvoltare. La Capital Markets Day am definit o direcție clară, în interesul pe termen lung al mărcii noastre, punând bazele unei creșteri sustenabile până în 2030. Pe frontul produselor, continuăm să oferim clienților libertatea maximă de alegere a tipului de propulsie. Ca lideri, avem responsabilitatea de a demonstra că interpretarea noastră a tehnologiei electrice – întruchipată de Ferrari Elettrica – va reprezenta din nou un salt în inovație.”
Perspectivele Ferrari pentru întregul an 2025
În cadrul Capital Markets Day din 9 octombrie 2025, Ferrari și-a revizuit în creștere estimările pentru anul 2025 și a prezentat obiectivele strategice pentru 2030.
Pentru întregul an 2025, compania estimează:
- Venituri nete de cel puțin 7,1 miliarde euro;
- EBITDA ajustat de minimum 2,72 miliarde euro;
- EBIT ajustat de circa 2,06 miliarde euro;
- profit pe acțiune ajustat de cel puțin 8,80 euro;
- Flux de numerar liber industrial de aproximativ 1,30 miliarde euro.
Pe termen lung, până în 2030, Ferrari țintește venituri nete de aproximativ 9 miliarde euro și un EBIT de cel puțin 2,75 miliarde euro (marjă de peste 30%), cu investiții totale de aproximativ 4,7 miliarde euro pentru următorii cinci ani și un flux de numerar cumulat de circa 8 miliarde euro, cu o rată de conversie de peste 50%.
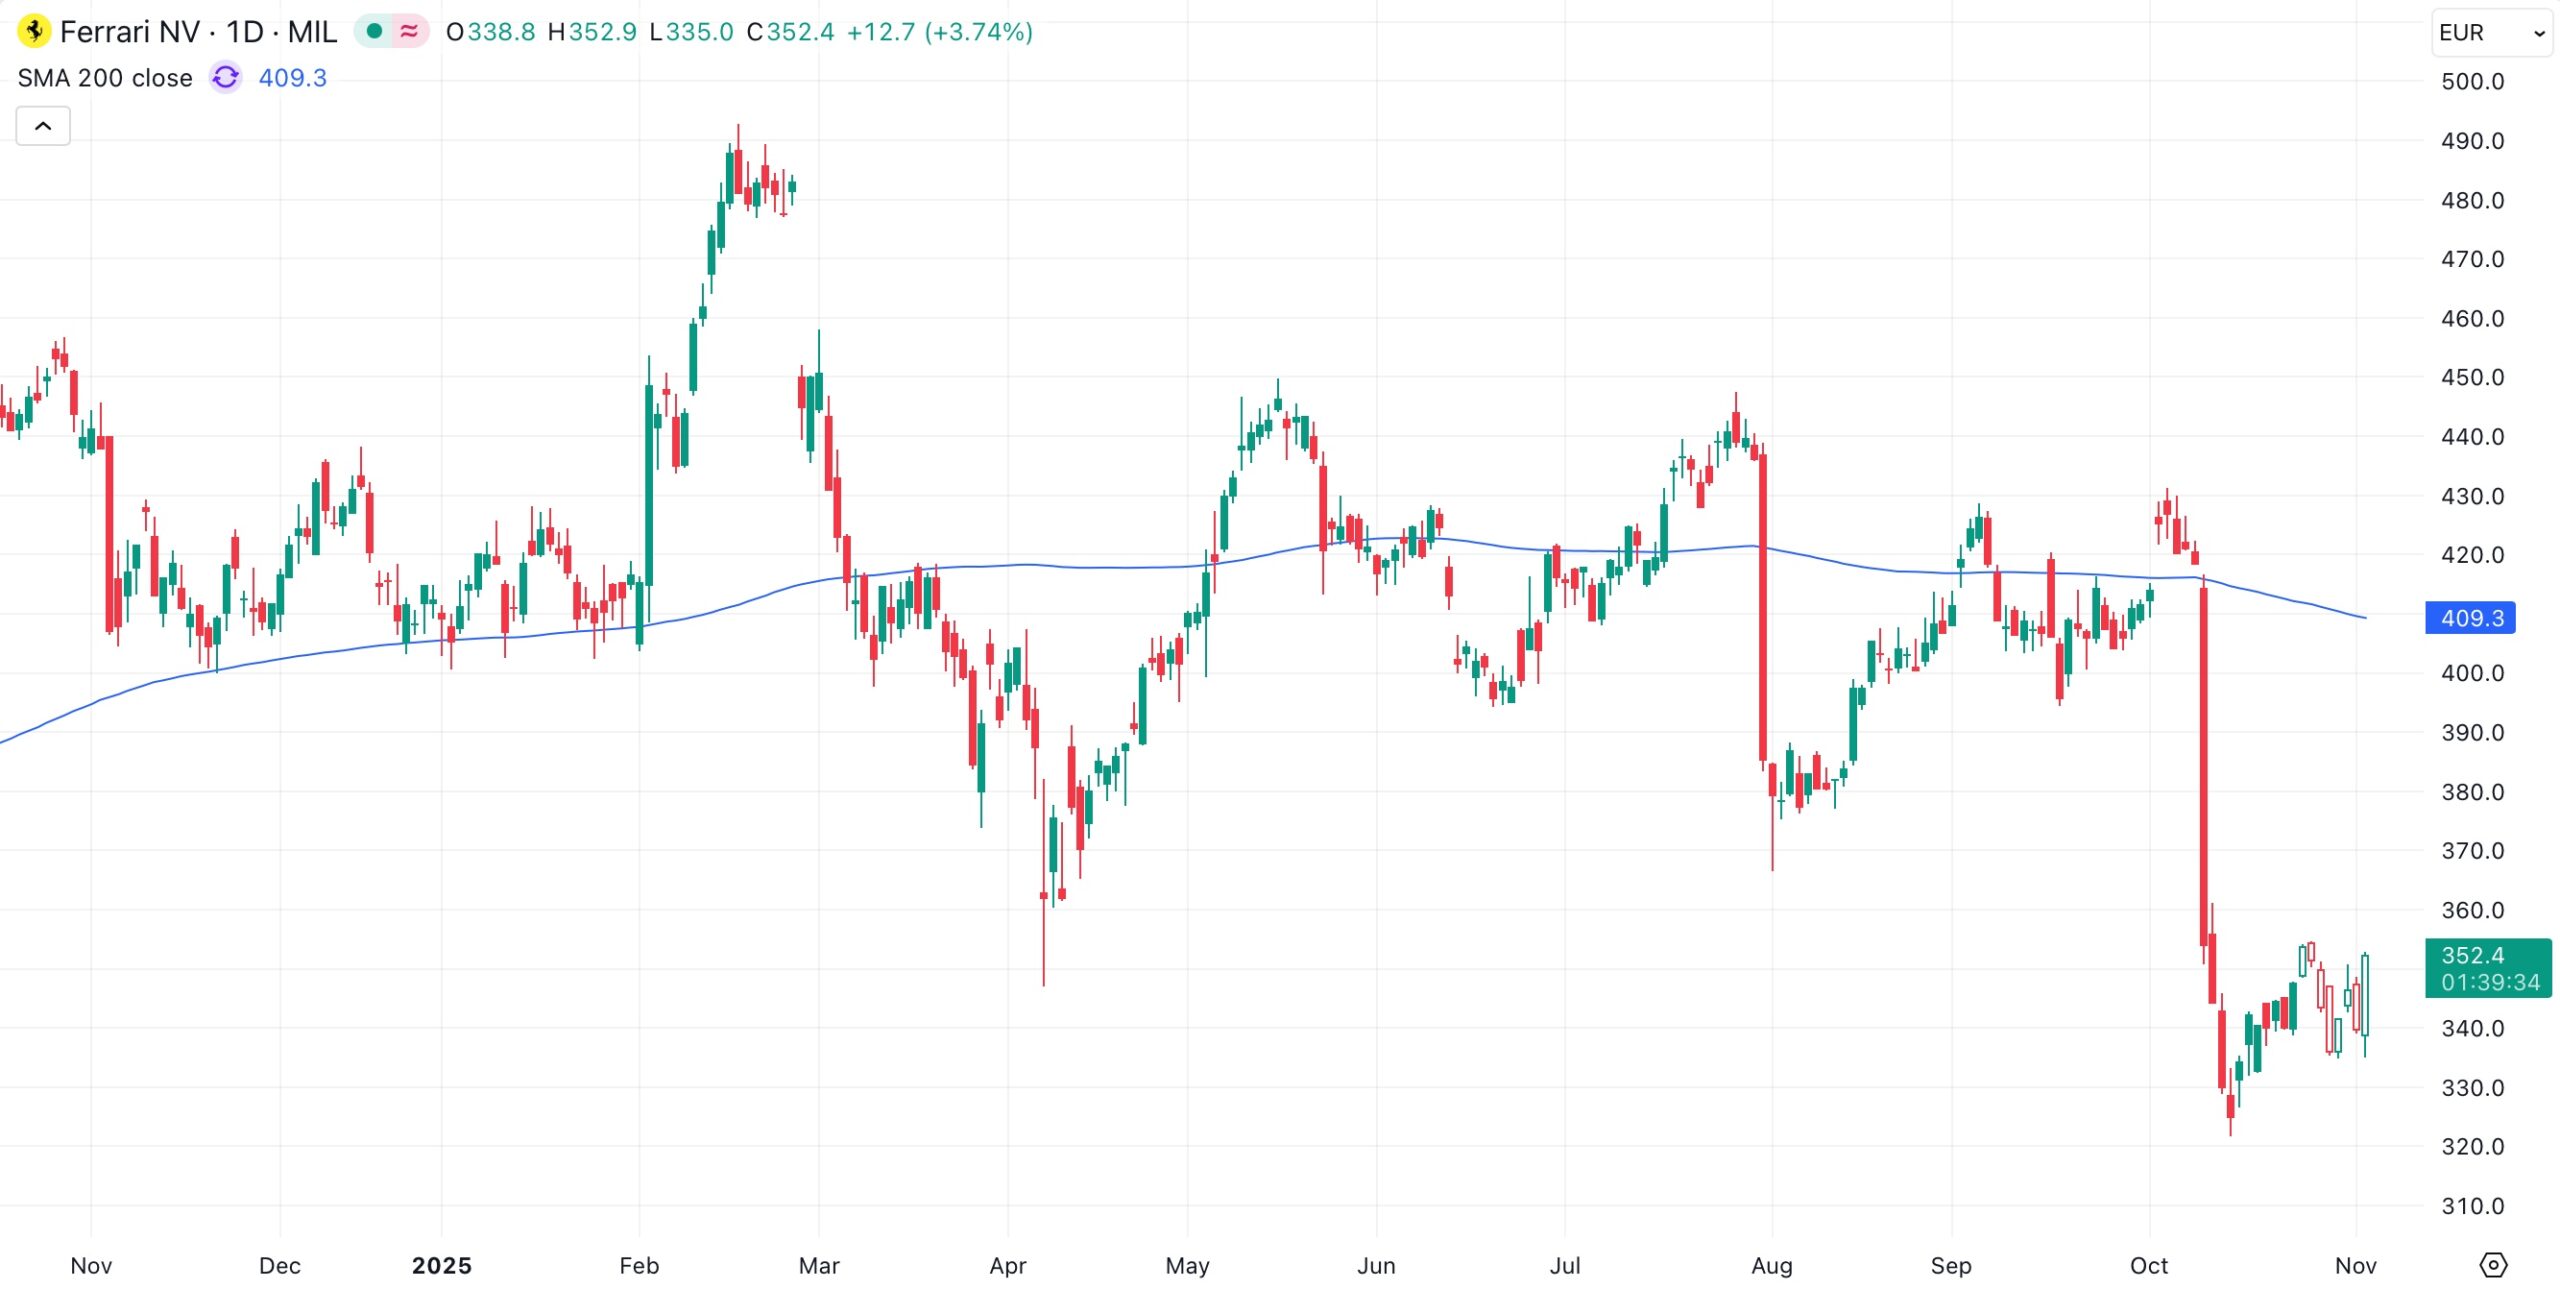
După publicarea rezultatelor pentru T3, piețele au reacționat pozitiv, cotația Ferrari (RACE) depășind 350 de euro, o apreciere cu 3,5% comparativ cu închiderea de ieri.
Rezultatele solide subliniază capacitatea Ferrari de a menține marje ridicate într-un segment ultra-premium, bazându-se pe mixul de produse, nivelul înalt de personalizare și forța brandului, mai degrabă decât pe creșterea volumelor. Totuși, investitorii rămân atenți la riscurile asociate transformării spre electrificare și la echilibrul delicat dintre exclusivitate și expansiune.


